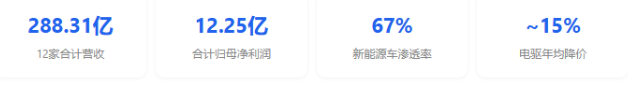
2026年上半年,中国电机行业正处于结构性转型的关键节点。新能源汽车渗透率突破67%,国内市场同比下滑23%,出口增长65%。电驱系统年均降价15%,供应商两头受压。12家A股电机上市公司合计营收288亿元——谁是赢家,谁在挣扎?
2026年上半年,国内新能源汽车市场同比下滑23%,为多年来首次明显回落;出口市场同比增长65%。电驱市场Q1累计配套约231万套,同比增长12.1%,但增长主要来自出口,国内市场首次出现同比下滑。
电驱系统自2021年以来平均年降价约15%,电机报价与铜价、硅钢等原材料价格高度挂钩。整车厂充分掌握上游零部件成本结构,Tier1增加值被明显压缩。供应商同时面临原材料价格波动与整车厂持续压价的双重挤压。
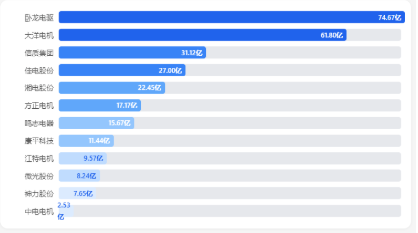
按2026年上半年营业收入降序排列:
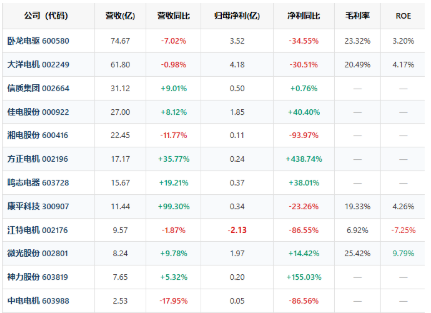
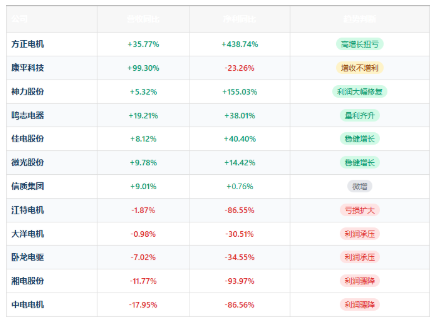
注:"—"表示公开渠道未单独披露。绿色为正增长,红色为负增长/亏损。
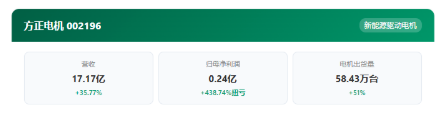
国内第三方独立驱动电机供应商第一梯队,与上汽通用五菱、小鹏、理想、大众等深度配套。德清基地一期80万台产能全面运行,二期220万台产能逐步投产。
研发聚焦800V高压电机、扁线油冷、三合一集成电驱,八层扁线定子工艺突破。微特电机维持缝纫机电机全球约75%市占率。机器人关节电机已小批量供货,进入多款人形机器人测试。与博世推进合资项目,越南子公司持续扩产,出海布局加速。
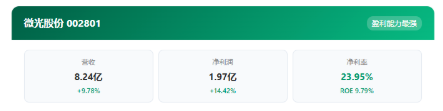
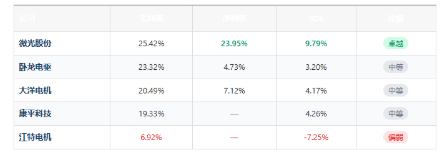
本批次中盈利能力最为突出的企业。毛利率25.42%、净利率23.95%、ROE 9.79%均为行业领先。三费占营收比仅5.16%,费用管控优异。拟每10股派现1.5元。深耕微特电机细分市场,产品附加值高、客户粘性强,在行业普遍承压的环境下展现出极强的经营韧性,是电机行业中典型的"小而美"标的。
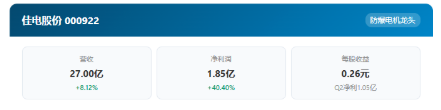
国内防爆电机及高效电机龙头,隶属哈电集团。少数实现量利齐升的企业,Q2单季净利润1.05亿元,环比改善明显。产品在石油化工、煤炭、冶金等高危行业具有刚性需求,受益于"双碳"政策下高效节能电机替换。毛利率持续维持25%-28%,显著高于新能源驱动电机赛道,下游客户对价格敏感度低,业绩确定性强。
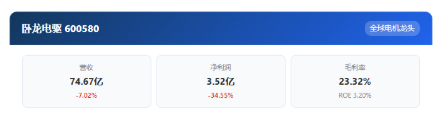
全球电机龙头,业务涵盖工业电机及驱动、新能源交通电驱、低压电器及储能。营收净利润双降,主因全球宏观放缓、工业自动化需求走弱及电驱产品价格下行。新能源矿卡在绿色矿山政策下批量落地,低空经济进入商业化爆发期,重载大功率电驱需求快速释放。海外收入占比持续提升,受益于中国新能源汽车出海2.0阶段供应链协同。
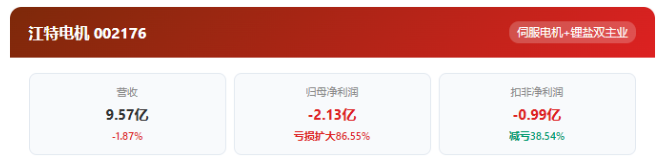
亏损核心原因在锂盐业务:核心锂矿茜坑尚未开采,原料全部外购,锂盐板块毛利率-3.71%处于倒挂状态。电机板块营收4.84亿元,毛利率15.44%。伺服电机收入1.17亿元同比增长28.14%,成为唯一亮点。
期货套保未适用套期会计,产生公允价值变动损失约1.7亿元,是归母净利远低于扣非净利的核心因素。扣非净利虽仍亏损但同比减亏38.54%,经营现金流由负转正至0.93亿元,主业边际改善。后续需关注茜坑锂矿投产进展。
1. 国内承压,出口成增长主力
国内新能源车市场同比下滑23%,出口增长65%。电驱Q1配套231万套同比+12.1%,但增长主要来自出口,国内首次同比下滑。行业增长逻辑从"国内普涨"转向"出口拉动+高端分化"。
2. 价格持续下行,利润两头挤压
电驱系统自2021年来年均降价约15%,电机报价已与铜价、硅钢高度挂钩。整车厂掌握上游成本结构,Tier1增加值被压缩。12家企业中7家净利润同比下降,行业价格竞争加剧。
3. 技术溢价窗口缩短,高端技术快速下沉
800V、SiC、扁线油冷、多合一集成等技术正快速向中低端车型下沉。10-18万元市场已出现800V SiC产品价格下探趋势。新技术刚做出来就要快速普惠化、低价化,供应商难以长期靠单一技术保持利润。
4. 新兴赛道打开第二增长曲线
低空经济进入商业化爆发期,人形机器人关节电机已小批量供货,AI服务器散热电机需求增长,新能源矿卡批量落地。方正电机机器人关节电机进入多款人形机器人测试,鸣志电器布局AI算力散热。但蓝海窗口期可能同样短暂。
5. 出海进入2.0:从产品出口到本地建厂
新能源车企开始在海外建整车工厂、推进本地供应。零部件企业面临选址、合规、关税等新挑战。方正电机越南子公司持续扩产并携手博世,卧龙电驱全球多基地受益于出海协同。出海是缓解内卷的重要方向,但并非没有门槛的捷径。
6. OEM自制比例提升,独立供应商空间收窄
电驱系统领域车企及关联企业已占据主流,OEM自制比例较高。电机定子仍有部分外采空间,但电控自制率也在提升。市场总量仍在,但可争夺空间不一定同步扩大,独立供应商须重新定位生态位。
微光股份以25.42%毛利率、23.95%净利率、9.79% ROE一骑绝尘,体现出细分市场深耕和费用管控优势。江特电机受锂盐业务拖累,毛利率仅6.92%,ROE为-7.25%。
12家主要电机上市公司合计营收约288亿元,合计净利润约12.25亿元。行业整体呈现"分化加剧、利润承压"格局:7家营收增长、5家下降;6家净利增长、5家下降、1家亏损扩大。
传统工业电机及防爆电机企业(佳电、微光)盈利韧性最强;新能源驱动电机企业(方正电机)受益出货量高增实现扭亏,但价格下行压力显著;大型电机及风电装备企业(湘电股份)受行业景气度下行冲击最大;双主业企业(江特电机)因锂盐亏损严重拖累整体业绩。
下半年关键变量:国内新能源车市场能否企稳、出海供应链本地化推进速度、低空经济与机器人订单落地节奏、原材料价格走势及电驱降本压力的边际变化。竞争重点从技术竞争转向成本管控、制造效率、质量控制和全球化布局的综合能力竞争。